
Koľko zaplatia SZČO na sociálnych a zdravotných odvodoch od januára 2027? Prehľad minimálnych a maximálnych odvodov, nových pravidiel a zmien pri nízkych príjmoch.
Povinné odvody predstavujú jednu z pravidelných finančných povinností samostatne zárobkovo činných osôb (ďalej len „SZČO“). To, či a v akej výške ich SZČO platí, závisí od pravidiel sociálneho a zdravotného poistenia, dosahovaných príjmov a ďalších okolností. Pri sociálnom poistení je dôležité posúdiť najmä vznik a trvanie povinného poistenia, príjem z podnikania a príslušný vymeriavací základ. Pri zdravotnom poistení sa výška mesačných preddavkov odvíja od zákonných pravidiel, výsledkov ročného zúčtovania zdravotného poistenia a poistnej situácie SZČO. Pravidlá pre sociálne a zdravotné poistenie sa preto posudzujú samostatne.
Povinnosti živnostníkov pri platení odvodov upravujú najmä tieto právne predpisy:
- zákon č. 461/2003 Z. z. o sociálnom poistení (ďalej len „zákon o sociálnom poistení“),
- zákon č. 580/2004 Z. z. o zdravotnom poistení a o zmene a doplnení zákona č. 95/2002 Z. z. o poisťovníctve a o zmene a doplnení niektorých zákonov v znení neskorších predpisov (ďalej len „zákon o zdravotnom poistení“).
Výška odvodov SZČO sa v roku 2027 odvíja od zákonom stanoveného vymeriavacieho základu a príslušných sadzieb poistného. Pri ich určovaní zohráva významnú úlohu aj priemerná mesačná mzda v hospodárstve Slovenskej republiky, platná za dva roky dozadu. V roku 2027 má na odvody vplyv priemerná mesačná mzda v hospodárstve Slovenskej republiky za rok 2025, ktorá podľa Štatistického úradu SR dosiahla 1 620 €. Táto suma vstupuje do výpočtu vybraných minimálnych a maximálnych vymeriavacích základov na sociálne a zdravotné poistenie.
V článku sa pozrieme na to, aké sociálne a zdravotné odvody budú SZČO platiť od 1. januára 2027, ako sa vypočítajú a ktoré pravidlá rozhodujú o ich výške.
Zdravotné odvody SZČO od 1.1.2027
Povinnosť platiť preddavky na zdravotné poistenie vzniká SZČO spravidla už v súvislosti so začatím podnikania. Výška a prípadné platenie minimálneho preddavku na zdravotné poistenie závisí od poistného statusu SZČO, od vymeriavacieho základu a sadzby poistného a prípadného súbehu so zamestnaním alebo s poistením štátu (kedy sa uplatňujú osobitné pravidlá, najmä pri minimálnych preddavkoch).
Minimálny a maximálny vymeriavací základ pre výpočet výšky zdravotných odvodov od roku 2027
Minimálny mesačný vymeriavací základ SZČO na účely zdravotného poistenia predstavuje 50 % priemernej mesačnej mzdy v hospodárstve Slovenskej republiky spred dvoch rokov. Pre rok 2027 je preto minimálny mesačný vymeriavací základ určený vo výške 810 € (50 % z 1 620 €). Sadzba zdravotného poistenia pre SZČO bez zdravotného postihnutia je 16 %, preto minimálny mesačný preddavok SZČO predstavuje 129,60 €. Pri SZČO so zdravotným postihnutím, na ktorú sa vzťahuje sadzba 8 %, je minimálny mesačný preddavok 64,80 €.
Pre SZČO nie je na účely zdravotného poistenia stanovený maximálny mesačný vymeriavací základ.
Minimálne zdravotné odvody SZČO od 1.1.2027 – tabuľka
| Platenie zdravotných odvodov u SZČO od 1.1.2027 | ||
|---|---|---|
| Ukazovateľ | SZČO bez zdravotného postihnutia | SZČO so zdravotným postihnutím |
| Minimálny mesačný vymeriavací základ | 810 € | 810 € |
| Sadzba zdravotného poistenia | 16 % | 8 % |
| Minimálny mesačný preddavok od 1.1.2027* | 129,60 € | 64,80 € |
Zdravotné odvody u novovzniknutej SZČO v roku 2026, resp. v roku 2027
Novovzniknutá SZČO, ktorá začína podnikať a nemá k dispozícii vymeriavací základ z predchádzajúceho rozhodujúceho obdobia, si výšku preddavkov na zdravotné poistenie určuje sama. Zákon o zdravotnom poistení jej však zároveň stanovuje minimálnu výšku preddavku, ktorú musí dodržať, ak sa na ňu nevzťahuje zákonná výnimka (napríklad súbeh platiteľov zdravotného poistenia). Skutočná výška poistného sa následne vysporiada v ročnom zúčtovaní zdravotného poistenia podľa dosiahnutých príjmov z podnikania a inej samostatnej zárobkovej činnosti.
SZČO bez súbehu platiteľov poistného, ktorá začala vykonávať svoju činnosť v priebehu roka 2026, resp. SZČO, ktorá svoju činnosť v roku 2027 ešte len začne vykonávať, bude v roku 2027 platiť preddavky na zdravotné poistenie v minimálnej výške, t. j. 129,60 €, resp. 64,80 €, ak ide o osobu so zdravotným postihnutím (sumy sú vypočítané ako 16 %, resp. 8 % z minimálneho mesačného vymeriavacieho základu platného na rok 2027, t. j. 810 €).
Ak by SZČO chcela platiť vyššie mesačné preddavky na zdravotné poistenie, napríklad najčastejšie z dôvodu očakávaného vysokého príjmu, môže takáto SZČO požiadať poisťovňu o platenie vyššieho mesačného preddavku. Žiadosť sa podáva prostredníctvom na to určeného tlačiva, ktoré je spravidla k dispozícii na webovej stránke poisťovne, po jej schválení príslušná zdravotná poisťovňa zašle SZČO rozhodnutie o schválení zvýšenia mesačného preddavku a taktiež určí, odkedy sa vyššia suma preddavku platí.
Po podaní daňového priznania za rok 2026 (v roku 2027) vykoná zdravotná poisťovňa ročné zúčtovanie zdravotného poistenia za rok 2026, kde porovná zaplatené preddavky s reálnou výškou poistného, ktoré malo byť zaplatené podľa výsledkov podnikania. Výsledkom ročného zúčtovania môže byť preplatok, nedoplatok alebo nula. V rámci ročného zúčtovania poisťovňa SZČO zároveň určí platenie poistného na ďalšie obdobie – v ročnom zúčtovaní zdravotného poistenia za rok 2026 obdrží SZČO rozhodnutie o platení mesačných preddavkov od 1.1.2028. Do tohto obdobia SZČO platí preddavky v pôvodnej výške.
Zdravotné odvody u SZČO, ktorá už podniká dlhšie obdobie
U SZČO, ktorá začala vykonávať svoju činnosť už pred rokom 2026, t. j. 31.12.2025 a skôr, sa výška preddavkov na zdravotné poistenie neurčí automaticky podľa daňového priznania za rok 2026. Pri platení mesačných preddavkov na zdravotné poistenie na rok 2027 sa vychádza z ročného zúčtovania zdravotného poistenia za rok 2025, ktoré poisťovňa zaslala v roku 2026. V danom ročnom zúčtovaní bolo vyhodnotené poistné za rok 2025 a zároveň v ňom bola oznámená aj výška mesačných preddavkov, ktoré je SZČO povinná platiť od 1.1.2027. V prípade, že SZČO nemá k dispozícii ročné zúčtovanie, môže si výšku poistného preveriť prostredníctvom aplikácie poisťovne, prípadne kontaktovať poisťovňu priamo. Ak ide o SZČO bez súbehu platiteľov, platiť musí najmenej minimálne odvody.
Výšku preddavkov na zdravotné poistenie môže ovplyvniť aj súbeh samostatnej zárobkovej činnosti s iným poistným statusom, napríklad so zamestnaním alebo s postavením poistenca štátu. Môže ísť napríklad o SZČO, ktorá je zároveň dôchodcom, študentom alebo poberateľom nemocenského, ošetrovného či materského.
V takýchto prípadoch sa pri určovaní preddavkov uplatňujú osobitné zákonné pravidlá. Na SZČO, ktorá má súbeh s iným poistným statusom, sa nevzťahuje minimálny vymeriavací základ, a to ani pri určovaní preddavkov na zdravotné poistenie, ani pri ročnom zúčtovaní zdravotného poistenia. To však neznamená, že príjmy z podnikania sú oslobodené od zdravotného poistenia. Výška preddavkov však nemusí dosahovať zákonom stanovenú minimálnu sumu, pričom v závislosti od konkrétnej situácie môže byť SZČO určený aj nulový preddavok. Výška poistného z príjmov zo samostatnej zárobkovej činnosti sa následne posudzuje podľa skutočne dosiahnutých výsledkov v rámci ročného zúčtovania zdravotného poistenia.
Výpočet mesačných zdravotných odvodov na základe daňového priznania za rok 2025
Výška zdravotných odvodov SZČO sa mení v závislosti od príjmov dosiahnutých v zdaňovacom období dva roky dozadu, t. j. nová suma zdravotných odvodov, ktorú bude SZČO platiť od 1.1.2027 sa určí na základe podaného daňového priznania za rok 2025.
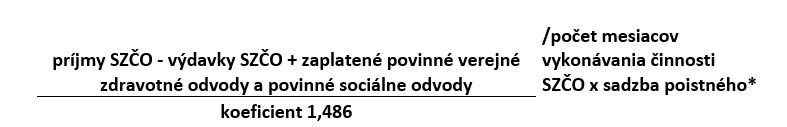
Všeobecný vzorec na výpočet mesačných zdravotných odvodov je nasledovný:
Príklad na výpočet zdravotných odvodov, ktoré bude SZČO uhrádzať od 1.1.2027
Pani Lucia je živnostníčka, ktorá podniká už viac rokov. V daňovom priznaní za rok 2025 vykázala:
- príjmy zo živnosti vo výške 37 000 eur,
- výdavky zo živnosti vo výške 24 899,67 eur (uplatňovala si paušálne výdavky),
- preddavky na zdravotné poistenie vo výške 1 277,55 eur,
- preddavky na sociálne poistenie vo výške 1 422,12 eur.
Výpočet výšky preddavku na zdravotné poistenie, ktoré bude pani Lucia platiť od 1.1.2027 je nasledovný:
((37 000 eur – 24 899,67 eur + 1 277,55 eur + 1 422,12 eur) / koeficient 1,486) / 12 x 0,16 = 132,795 eur, po zaokrúhlení 132,80 eur.
Poznámka: Ak by preddavky pani Lucie podľa uvedeného vzorca nedosiahli minimálnu sumu 129,60 €, pričom by nemala iného platiteľa poistného na zdravotné poistenie, musela by platiť sumu 129,60 €.
Sociálne odvody SZČO od 1.1.2027
V roku 2026 prešli sociálne odvody SZČO výraznejšími zmenami, ktoré sa dotkli spôsobu výpočtu minimálneho vymeriavacieho základu a tiež tzv. odvodových prázdnin, týkajúcich sa novovzniknutých SZČO. Tieto zmeny budú platiť aj naďalej, v roku 2027.
Sociálne odvody novovzniknutých SZČO v roku 2027
Novovzniknutej SZČO vzniká povinnosť platiť odvody na sociálne poistenie od prvého dňa šiesteho kalendárneho mesiaca nasledujúceho po mesiaci, od ktorého je SZČO oprávnená na výkon alebo na prevádzkovanie zárobkovej činnosti, resp. od prvého dňa šiesteho kalendárneho mesiaca nasledujúceho po mesiaci, od ktorého SZČO podľa svojho čestného vyhlásenia vykonáva túto zárobkovú činnosť, najskôr od prvého dňa šiesteho kalendárneho mesiaca nasledujúceho po mesiaci, v ktorom toto vyhlásenie bolo doručené Sociálnej poisťovni. Po skončení tzv. odvodových prázdnin bude nová SZČO povinná určitú dobu platiť odvody na sociálne poistenie vo výške tzv. mikroodvodu.
Uvedené pravidlá sa odlišujú v prípade obnovenia činnosti SZČO. Ak fyzická osoba obnoví svoju zárobkovú činnosť do 60 mesiacov (5 rokov) od zániku predchádzajúcej činnosti SZČO, považuje sa na účely sociálneho poistenia za obnovenú SZČO, a nie za novú SZČO. V takom prípade sa odvodové prázdniny spravidla neuplatňujú a povinné sociálne poistenie vzniká už odo dňa opätovného získania oprávnenia na výkon zárobkovej činnosti, prípadne odo dňa, od ktorého SZČO podľa čestného vyhlásenia túto činnosť vykonáva. Viac informácii ku obnoveniu činnosti SZČO v nadväznosti na platenie sociálnych odvodov si prečítajte v článku Hranica príjmov pre (ne)platenie odvodov do Sociálnej poisťovne v roku 2027.
Pre účely sociálneho poistenia sa mikroodvod určuje z osobitného vymeriavacieho základu, vo výške 26 % z jednej dvanástiny všeobecného vymeriavacieho základu platného v kalendárnom roku, ktorý dva roky predchádza kalendárnemu roku, za ktorý sa platí poistné. V roku 2027 bude teda osobitný vymeriavací základ určený vo výške 26 % z priemernej mesačnej mzdy v hospodárstve Slovenskej republiky za rok 2025, čo predstavuje sumu 421,20 € (26 % z 1 620 €). Na základe uvedeného budú SZČO, ktoré budú mať v roku 2027 povinnosť platiť mikroodvod sociálneho poistenia, platiť mesačné sociálne odvody vo výške 139,61 € (33,15 % zo sumy 421,20 €).
Sociálne odvody SZČO s nízkymi príjmami v roku 2027
Za SZČO s nízkym príjmom sa považuje tá SZČO, ktorá podľa daňového priznania za rok 2026 dosiahla príjem nižší ako 9 720 €. Ak príjem SZČO za rok 2026:
- nepresahuje sumu 2 983,37 € (10,5-násobok životného minima pre jednu plnoletú fyzickú osobu), SZČO od 1.7.2027, resp. 1.10.2027 sociálne odvody platiť nemusí,
- presahuje sumu 2 983,37 €, ale nepresiahne 9 720 €, SZČO vzniká, príp. naďalej trvá povinnosť platenia mesačného sociálneho odvodu vo výške mikroodvodu, t. j. 139,61 €.
Odvody SZČO, ktorá podľa daňového priznania za rok 2026 dosiahla príjem vyšší ako 9 720 €, sa určia na základe všeobecného vzorca, ktorý uvádzame v samostatnej časti tohto článku.
Minimálny a maximálny vymeriavací základ pre výpočet výšky sociálnych odvodov v roku 2027
Výška minimálneho vymeriavacieho základu pre výpočet výšky sociálnych odvodov sa určí ako 60 % z priemernej mesačnej mzdy spred dvoch rokov, t. j. zo sumy 1 620 €. Minimálny vymeriavací základ pre platenie sociálnych odvodov v roku 2027 bude teda vo výške 972 € (60 % z 1 620 €).
Pre účely platenia sociálnych odvodov existuje aj maximálny vymeriavací základ, ktorý predstavuje najvyššiu možnú sumu, z ktorej je možné vypočítať sumu sociálnych odvodov. Na rozdiel od zdravotných odvodov je tak pre sociálne odvody stanovená aj horná hranica mesačného odvodu. Výška maximálneho vymeriavacieho základu sa vypočíta ako 11-násobok priemernej mesačnej mzdy spred dvoch rokov, t. j. pre rok 2027 ide o sumu 17 820 € (11 x 1 620 €).
Výška mesačného odvodu sociálneho poistenia sa vypočíta z vymeriavacieho základu príslušnou sadzbou poistného:
- nemocenské poistenie – 4,40 %,
- starobné poistenie – 18 %,
- invalidné poistenie – 6 %,
- rezervný fond solidarity – 4,75 %.
Uvedené sadzby predstavujú spolu 33,15 % a uplatňujú sa pri SZČO, na ktorú sa vzťahujú všetky uvedené zložky poistného (v individuálnych prípadoch sa výsledná suma môže líšiť podľa poistného statusu poistenca).
Pri použití sadzby poistného 33,15 % predstavuje poistné vypočítané z minimálneho vymeriavacieho základu 972 € sumu 322,21 € mesačne. Pri maximálnom vymeriavacom základe 17 820 € predstavuje poistné 5 907,33 € mesačne. Ide o sumy vypočítané zo štandardného vymeriavacieho základu, nevzťahujú sa teda automaticky na každú SZČO (bez ohľadu na režim jej poistenia).
Prehľad platenia sociálnych odvodov v roku 2027 u SZČO – tabuľka
| Platenie sociálnych odvodov u SZČO v roku 2027 | |
|---|---|
| Sociálne odvody SZČO, ktorá vznikla v roku 2027 | |
| Sociálne odvody SZČO počas trvania odvodových prázdnin | 0 € |
| Sociálne odvody SZČO po skončení odvodových prázdnin | 139,61 € |
| Sociálne odvody existujúcej SZČO (podnikajúcej viac rokov) od 1.7.2027, resp. 1.10.2027 | |
| Hranica príjmu z podnikania a inej SZČ dosiahnutého v daňovom priznaní za rok 2026 | Výška mesačného odvodu |
| nepresahujúci sumu 2 983,37 € | 0 € |
| presahujúci sumu 2 983,37 € a zároveň nepresahujúci sumu 9 720 € | 139,61 € |
| presahujúci sumu 9 720 € | min. 322,21 €* |
Výpočet mesačných sociálnych odvodov na základe daňového priznania za rok 2025
Výška sociálnych odvodov SZČO sa mení v závislosti od príjmov dosiahnutých v predchádzajúcom zdaňovacom období. Po podaní daňového priznania za rok 2026 sa preto bude určovať nová výška sociálnych odvodov, ktorá sa prejaví od 1.7.2027, resp. od 1.10.2027, ak má SZČO predĺženú lehotu na podanie daňového priznania.
Všeobecný vzorec na výpočet mesačných sociálnych odvodov je nasledovný:
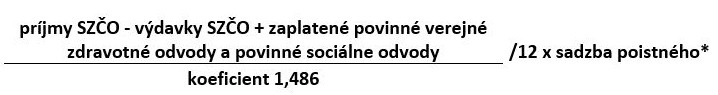
Ak príjem SZČO za rok 2026 bude vyšší ako suma 9 720 € a vypočítaná suma mesačného sociálneho odvodu nebude dosahovať aspoň minimálnu výšku odvodovej povinnosti, bude SZČO povinná platiť mesačne sumu minimálneho mesačného odvodu, t. j. v roku 2027 sumu 322,21 €.
Ako a kedy uhrádzať odvody SZČO v roku 2027?
SZČO je povinná uhrádzať preddavky na zdravotné poistenie a sociálne odvody vždy najneskôr do 8. dňa nasledujúceho kalendárneho mesiaca, čo znamená, že odvody za január 2027 bude potrebné uhradiť najneskôr 8.2.2027, a pod. Ak si SZČO nesplní povinnosť a odvody neuhradí včas, hrozia jej penále zo strany Sociálnej poisťovne, prípadne úroky z omeškania od príslušnej zdravotnej poisťovne.
Odvody sa uhrádzajú bezhotovostne, poštovým poukazom, prostredníctvom aplikácie príslušnej poisťovne, prípadne osobne, v pobočke príslušnej poisťovne. Každá platba poistného do Sociálnej poisťovne musí byť označená predpísaným variabilným a špecifickým symbolom. Platenie mesačných preddavkov do zdravotných poisťovní je taktiež potrebné označovať správnym variabilným symbolom, špecifický symbol je vhodné uviesť, nevyhnutný je však v prípade, ak sa preddavok na poistné platí oneskorene.
Minimálne a maximálne odvody SZČO od 1.1.2027 – zhrnutie
| Odvody SZČO od 1.1.2027 | ||
|---|---|---|
| SZČO bez zdravotného postihnutia | Minimálna výška odvodu | Maximálna výška odvodu |
| Zdravotná poisťovňa | 129,60 € | nie je určená |
| Sociálna poisťovňa | 322,21 € | 5 907,33 € |
| Spolu | 451,81 € | x |
| SZČO so zdravotným postihnutím | Minimálna výška odvodu | Maximálna výška odvodu |
| Zdravotná poisťovňa | 64,80 € | nie je určená |
| Sociálna poisťovňa | 322,21 € | 5 907,33 € |
| Spolu | 387,01 € | x |